Frais de douane 2026 : six budgets pour les colis hors UE
Une commande expédiée depuis un pays hors de l’Union européenne ne coûte pas nécessairement « son prix plus 3 euros ». Depuis le 1er juillet 2026, le droit forfaitaire décrit par la douane française dépend des lignes de la déclaration, pas simplement du nombre d’objets dans le carton. La TVA et les frais du transporteur peuvent encore modifier l’addition. Pour un achat livré en France métropolitaine, voici six simulations qui séparent ce que vous payez au vendeur de ce qui peut vous être demandé à la remise.
En bref
- Le droit de douane, la TVA et les frais privés de gestion sont des postes distincts. « Livraison offerte » ne signifie donc pas nécessairement « importation comprise ».
- Plusieurs exemplaires correctement déclarés sur une seule ligne peuvent représenter un seul forfait de 3 euros. Plusieurs lignes peuvent produire plusieurs forfaits, même avec une nomenclature identique.
- La TVA encaissée à l’achat par le circuit IOSS n’efface pas le droit de douane. Il faut savoir qui le prend en charge.
- Dans les exemples ci-dessous, 40 euros de marchandises et 5 euros de transport aboutissent à des dépenses différentes selon la déclaration, le fractionnement et les engagements du vendeur.
Faut-il encore additionner les 2 euros français aux 3 euros européens ?
Non. La chronologie publiée par Bercy distingue la taxe nationale de 2 euros, appliquée du 1er mars au 30 juin 2026, et sa suspension au 1er juillet. Il ne faut pas la conserver dans une addition portant sur une importation d’octobre.
Le forfait européen relève du règlement 2026/382, notamment ses articles 2 et 4. Les modalités ont été précisées ensuite : le règlement délégué 2026/1022 redéfinit notamment l’article douanier et les « marchandises contenues dans un envoi postal ». Cette dernière expression ne se limite plus au sens courant d’un colis acheminé par une poste nationale. Le forfait ne se résume donc pas à une opposition entre transport postal et transport express.
État au 9 octobre 2026 : attention aux commandes de novembre
Le Gouvernement annonce une redevance européenne de gestion pour le 1er novembre. Une précision est déjà disponible : l’acte délégué du 21 septembre, C(2026)6694, prévoit 2 euros par article. Mais le registre de la Commission le signale comme non encore entré en vigueur, sous contrôle du Parlement et du Conseil. Son application dépend de sa publication, puis du délai prévu par le texte.
Cette future redevance n’est ni l’ancienne taxe française ni la rémunération du transporteur. Elle n’entre pas dans les totaux d’octobre ci-dessous. Pour une importation en novembre, ces montants ne constituent pas un devis : il faudra reprendre le calcul selon les dispositions effectivement applicables.
Un vendeur européen garantit-il une livraison sans importation ?
Commencez par demander d’où part physiquement la marchandise et si elle est déjà dédouanée. Une adresse européenne du vendeur ou une interface en français ne répond à aucune de ces questions. Le critère utile est le trajet de votre commande, pas la langue du bouton « acheter ».
La FAQ de la DGDDI sur les entrepôts et les ventes à distance distingue deux situations. Un stock importé et dédouané avant sa vente au consommateur a obtenu le statut de marchandise de l’Union. Sa vente ultérieure ne constitue pas une nouvelle vente à distance de biens importés. Les coûts de l’importation initiale peuvent naturellement peser sur le prix du marchand ; ils ne deviennent pas pour autant un nouveau forfait de 3 euros à réclamer à chaque acheteur.
Un entrepôt douanier, où droits et taxes restent suspendus, n’offre pas la même garantie. La seule mention « entrepôt UE » est donc insuffisante. Demandez une confirmation écrite du statut du stock et du prix livré, sans frais d’importation restant à votre charge.
Le périmètre des simulations est volontairement étroit : achats de particuliers auprès de professionnels, livraison en France métropolitaine, biens au taux normal de TVA, sans préférence tarifaire. Les cadeaux entre particuliers, importations professionnelles, produits soumis à accises ou restrictions, cas sanitaires et Outre-mer demandent un autre examen. Ces exclusions évitent d’appliquer une formule simple à une situation qui ne l’est pas.
Les 150 euros comprennent-ils le transport et la TVA ?
Le seuil porte sur la valeur intrinsèque de l’envoi. Le guide de la Commission du 5 octobre 2026, page 14 la définit à partir du prix des marchandises elles-mêmes. Transport et assurance sont exclus lorsqu’ils sont indiqués séparément. S’ils sont incorporés au prix sans ventilation sur la facture, on ne peut pas les retrancher arbitrairement. Les taxes identifiables sont également exclues.
Ainsi, dans une hypothèse de 145 euros de biens hors taxe et 12 euros de transport facturés séparément, la valeur intrinsèque reste 145 euros, même si le paiement avant TVA atteint 157 euros. À l’inverse, un prix global non ventilé ne permet pas d’inventer une part de transport pour passer sous le seuil.
La fiche opérationnelle française vise une valeur inférieure ou égale à 150 euros. Au-delà, le forfait ne s’applique pas ; cela ne signifie pas qu’il suffit d’ajouter 3 euros aux droits ordinaires. Le classement et l’origine redeviennent déterminants pour établir le droit applicable. Aucun des six paniers ne traite ce cas.
Qu’est-ce qu’une ligne douanière, par rapport à un objet ?
Une ligne n’est ni une unité physique ni une rubrique commerciale telle que « accessoires ». La définition européenne de l’article repose sur le classement tarifaire, la désignation et, lorsqu’elle doit être fournie, l’origine. Le nom commercial seul ne suffit pas pour attribuer un code.
La FAQ technique de la douane apporte une distinction pratique. Avec une déclaration H1 dans DELTA IE, plusieurs unités sur une ligne entraînent un forfait de 3 euros, sans multiplication par la quantité. Avec une déclaration H7, le forfait frappe chaque ligne : plusieurs lignes partageant un même code SH6, c’est-à-dire un classement à six chiffres, produisent plusieurs forfaits.
H1 et H7 désignent des jeux de données douanières, pas des options de livraison que l’acheteur peut choisir librement. Dans les simulations, leur contenu est une hypothèse explicite. Nous ne déduisons aucune nomenclature d’une photographie et ne supposons aucun regroupement artificiel de produits différents. Pour votre commande, demandez combien de lignes seront déclarées ; compter les objets ne suffit pas.
Combien coûtent les six paniers, achat et livraison compris ?
Les montants suivants sont des hypothèses pédagogiques, pas des commandes passées auprès d’un vendeur. Le transport indiqué couvre tout le trajet jusqu’au destinataire et figure séparément. Il n’y a ni assurance supplémentaire, ni conversion monétaire, ni autre frais accessoire. Nous retenons le taux normal français de TVA de 20 %.
Pour les cas hors IOSS, nous supposons que les droits et taxes sont récupérés auprès du destinataire et réglés à la remise par La Poste. Sa grille de frais de gestion vers l’Hexagone prévoit alors 8 euros par envoi. Ce choix permet une comparaison constante ; ce n’est pas le tarif de tous les transporteurs.
Quelles hypothèses changent d’un panier à l’autre ?
Sur téléphone, faites défiler les tableaux horizontalement pour lire toutes les colonnes.
| Panier | Marchandises hors TVA | Valeur intrinsèque par envoi | Transport | Déclarations et lignes | Circuit TVA |
|---|---|---|---|---|---|
| 1. Plusieurs unités | Quatre unités identiques à 10 €, soit 40 € | 40 € | 5 € | Une H1, une ligne conforme pour les quatre unités | Hors IOSS, régime simplifié |
| 2. Plusieurs lignes | Trois groupes à 20 €, 12 € et 8 €, soit 40 € | 40 € | 5 € | Une H7, trois lignes distinctes | Hors IOSS, régime simplifié |
| 3. IOSS, vendeur prenant les droits à sa charge | Les quatre unités du panier 1, soit 40 € | 40 € | 5 € | Une H7, une ligne | IOSS, TVA à l’achat |
| 4. Petit achat hors IOSS | Une unité à 12 € | 12 € | 3 € | Une H7, une ligne | Hors IOSS, régime simplifié |
| 5. Commande fractionnée | Les quatre unités du panier 1, réparties en deux envois | 20 € chacun | 2,50 € chacun | Deux H7, une ligne chacune | Hors IOSS, régime simplifié |
| 6. Stock déjà dédouané | Quatre unités vendues 40 € HT depuis un stock en France | Sans objet pour cet achat | 5 € | Aucune nouvelle importation pour cette vente | TVA de vente en France |
Dans le panier 3, le vendeur conserve le prix HT indiqué, absorbe le droit de douane et organise la livraison sans frais d’importation supplémentaires pour l’acheteur. C’est un engagement commercial supposé, pas un avantage automatiquement attaché à l’IOSS. Le panier 6 suppose lui aussi un prix de vente donné, sans prétendre reconstituer le coût d’approvisionnement du marchand.
Quelle somme paie réellement l’acheteur ?
| Panier | Droit dû à l’importation | TVA sur biens, port et droits selon le circuit | Frais de gestion facturés à l’acheteur | À l’achat | À la remise | Total acheteur |
|---|---|---|---|---|---|---|
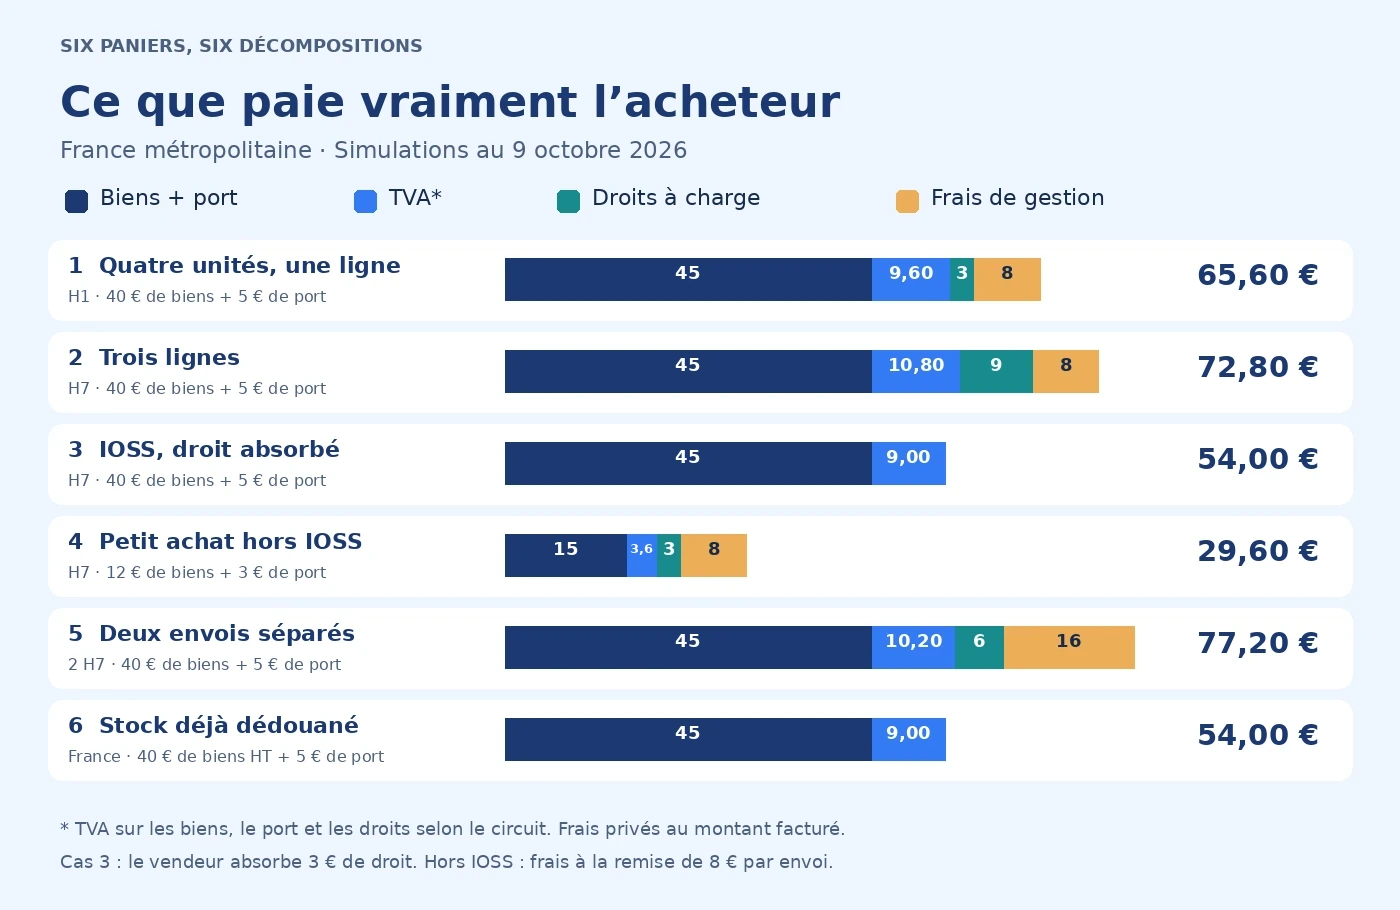
| 1. Plusieurs unités | 3 € | 9,60 € | 8 € | 45 € | 20,60 € | 65,60 € |
| 2. Plusieurs lignes | 9 € | 10,80 € | 8 € | 45 € | 27,80 € | 72,80 € |
| 3. IOSS, droit absorbé | 3 €, supportés par le vendeur | 9 € | 0 € | 54 € | 0 € | 54 € |
| 4. Petit achat hors IOSS | 3 € | 3,60 € | 8 € | 15 € | 14,60 € | 29,60 € |
| 5. Deux envois | 6 € | 10,20 € | 16 € | 45 € | 32,20 € | 77,20 € |
| 6. Stock en France | Aucun pour cette vente | 9 € | 0 € | 54 € | 0 € | 54 € |
Les frais privés sont repris au montant facturé, séparément de la TVA calculée sur les biens, le transport et les droits. Ils ne sont pas majorés une seconde fois. Cette présentation de budget ne signifie pas que toute commission de dédouanement serait exclue de l’assiette fiscale : la doctrine sur les frais accessoires à l’importation impose d’examiner leur nature. Les montants de la grille ne se transposent donc pas à une facture de prestations différente.
Comment refaire les calculs ?
Le calcul de la base TVA expliqué par la Commission inclut le transport facturé et, à l’importation, les droits dus. Hors IOSS, le forfait de 3 euros entre donc dans la base TVA en régime simplifié ou standard.
Pour l’IOSS, l’addendum de la Commission révisé le 6 octobre 2026, page 1 précise la distinction : si le vendeur absorbe le droit à prix inchangé, on n’ajoute pas ces 3 euros à la base TVA de la vente, et aucune TVA n’est due à l’importation. En revanche, si le droit est facturé au consommateur au moment de la vente, il entre dans la base TVA IOSS. L’exonération à l’importation ne dispense pas de cette TVA encaissée à l’achat.
Pour nos paniers hors IOSS, notez V le prix des biens, T le transport séparé, L le nombre total de lignes et F les frais privés facturés. Le droit D vaut 3 × L. La TVA sur ces éléments vaut (V + T + D) × 20 %. Le paiement au vendeur vaut V + T ; celui à la remise vaut D + TVA + F. Additionner ces deux paiements donne la dépense totale. Les six calculs ont été exécutés en Python avec une arithmétique décimale, en conservant les centimes.
Panier 1 : quatre exemplaires signifient-ils quatre fois 3 euros ?
Non, dans l’hypothèse d’une seule ligne H1 conforme. Les quatre unités coûtent 40 euros ; le transport porte le paiement initial à 45 euros. Le droit est de 3 euros et la TVA de (40 + 5 + 3) × 20 %, soit 9,60 euros. Avec les 8 euros de gestion, il reste 20,60 euros à régler à la remise.
Le résultat dépend de la ligne retenue, pas de la simple ressemblance des objets. Quatre photographies identiques sur une boutique ne prouvent pas que la déclaration déposée comportera une seule ligne. La pièce utile est le détail déclaratif, rapproché de la facture commerciale.
Panier 2 : pourquoi trois lignes portent-elles le total à 72,80 euros ?
Les marchandises et le transport coûtent toujours 45 euros avant taxes. Mais les trois lignes H7 donnent 9 euros de droits. La base TVA atteint 54 euros et la TVA 10,80 euros. Les frais privés restent de 8 euros puisque nous supposons un seul envoi.
Par rapport au panier 1, les deux lignes supplémentaires ajoutent 6 euros de droits et 1,20 euro de TVA : l’écart total est de 7,20 euros. Ce n’est pas une augmentation du tarif de livraison. Si une demande de paiement semble excessive, vérifier les lignes est plus instructif que recompter les pièces dans le carton.
Panier 3 : que change la TVA payée à la commande ?
L’IOSS est le guichet unique permettant au vendeur ou à la plateforme d’encaisser la TVA sur la vente à l’achat. L’importation correspondante bénéficie d’une exonération de TVA, comme l’explique le guide européen, page 41. Il ne s’agit pas d’une vente sans TVA.
Ici, elle vaut (40 + 5) × 20 %, soit 9 euros, pour un paiement de 54 euros. Le droit de 3 euros reste dû, mais le vendeur le supporte selon notre hypothèse. L’ajouter encore aux 54 euros de l’acheteur compterait une dépense qu’il n’a pas à payer. Si, au contraire, il vous facturait les 3 euros HT de droit à la vente, la règle de l’addendum du 6 octobre imposerait de les inclure dans la base IOSS : (40 + 5 + 3) × 20 % donne 9,60 euros de TVA, soit 57,60 euros à l’achat, toujours sans frais à la remise dans cette variante. Les 54 euros du tableau correspondent uniquement au droit absorbé à prix inchangé.
Panier 4 : pourquoi un achat à 12 euros peut-il coûter 29,60 euros ?
Sans IOSS, le paiement initial de 15 euros couvre ici seulement le bien et son transport. La TVA porte sur 12 + 3 + 3 euros, soit 18 euros, et atteint 3,60 euros. À la remise s’ajoutent le droit de 3 euros et les 8 euros de gestion : 14,60 euros restent à payer.
Ce panier montre le poids des montants fixes sur un petit achat. La livraison à 3 euros ne renseigne pas sur les frais de gestion. Avant de valider, demandez si le prix comprend seulement l’acheminement ou également les prélèvements et formalités d’importation.
Panier 5 : deux envois séparés peuvent-ils coûter davantage ?
Oui. Le guide européen, page 14, distingue commande et envoi : une commande expédiée séparément peut former plusieurs envois. Ici, chacun contient 20 euros de biens, avec 2,50 euros de port, une ligne, 3 euros de droit, 5,10 euros de TVA et 8 euros de gestion.
Les deux envois coûtent ensemble 77,20 euros, contre 65,60 euros pour le panier 1. Les 11,60 euros supplémentaires proviennent d’un droit supplémentaire, de 0,60 euro de TVA et d’un second forfait privé. Le transport total n’a pourtant pas changé. Cette simulation porte sur deux expéditions réellement distinctes ; elle ne conseille pas de fractionner artificiellement une commande pour contourner un seuil.
Panier 6 : le stock déjà dédouané supprime-t-il toute taxe ?
Non : il supprime la nouvelle importation liée à cet achat, pas la TVA sur la vente. Pour le stock situé en France, le prix supposé est de 40 euros HT, augmenté de 5 euros HT de transport. La TVA de 9 euros porte le paiement à 54 euros. Rien ne reste à régler au titre de l’importation dans cette hypothèse.
Les éventuels droits payés auparavant par l’importateur appartiennent à son propre coût. On ne les ajoute pas séparément au prix convenu avec le consommateur. C’est pourquoi comparer deux vendeurs exige leurs prix finaux livrés, et non leurs seuls prix hors taxe ou leurs pays d’immatriculation.
Comment lire les frais réclamés par le transporteur ?
Ne traitez pas un montant global intitulé « frais de douane » comme un impôt unique. La Poste explique que ses frais de gestion rémunèrent les formalités et l’avance des paiements. Ils viennent s’ajouter aux droits et taxes. La douane distingue également ces frais privés des prélèvements publics, même si cette fiche générale conserve des exemples antérieurs à la réforme de juillet.
| Ligne du relevé | Ce qu’il faut rapprocher | Pièce à demander |
|---|---|---|
| Droit forfaitaire | Nombre de lignes et de déclarations, prise en charge annoncée | Référence de déclaration et détail des lignes |
| TVA | Base, taux, transport, droit inclus ou non selon le régime | Calcul de liquidation et facture mentionnant la TVA déjà payée |
| Frais de gestion | Opérateur, type d’envoi, mode de paiement | Tarif applicable et justificatif de facturation |
| Total réclamé | Sommes déjà encaissées par le vendeur | Confirmation de commande, facture et preuve de paiement |
Le mode de paiement joue sur les frais privés, pas sur le nombre de lignes douanières. La grille de La Poste prévoit 2 ou 5 euros en ligne selon le type d’envoi, contre 8 euros auprès du facteur ou au retrait. Pour bénéficier du règlement en ligne, sa notice de paiement indique de se connecter avant minuit la veille de la livraison, ou avant minuit le jour du dépôt de l’avis de passage. Vérifiez l’accès à ce paiement pour votre envoi : tous les colis ne donnent pas droit au tarif le plus bas. La réduction concerne les frais de gestion, pas les droits de douane ni la TVA sur l’importation.
Le déclarant est le redevable du forfait selon la fiche DGDDI. Cela n’empêche pas qu’un coût vous soit répercuté selon l’offre : la responsabilité douanière et la personne qui supporte finalement la dépense sont deux questions différentes.
TVA payée deux fois : à qui demander le remboursement ?
Si votre facture mentionne déjà la TVA et qu’une autre TVA vous est réclamée, demandez au vendeur de confirmer le circuit utilisé et la transmission des informations au déclarant. Adressez simultanément au transporteur facture, preuve de paiement et numéro de suivi. Une mention « taxes incluses » ne permet pas, à elle seule, de comprendre quelle information a accompagné le colis.
- Si la TVA a été encaissée sous IOSS à la commande, puis perçue à l’importation parce que le numéro n’a pas été transmis ou validé, demandez au vendeur ou à la plateforme la restitution de la TVA de vente. Joignez la facture et la preuve du paiement de la TVA douanière. C’est le parcours proposé par les services de la Commission dans leur document sur la double imposition IOSS, section 2.3 : la TVA d’importation reste acquittée, tandis que le vendeur régularise celle de la vente.
- Si votre demande porte sur la seule TVA perçue par la douane française, suivez la démarche DGDDI de remboursement ou remise de TVA. Pour un particulier non assujetti et non identifié à la TVA, la personne ayant payé, ou son mandataire, dépose une demande signée auprès de la direction régionale territorialement compétente. Indiquez la taxe, le montant réclamé et le motif, avec les justificatifs. Le délai indiqué est le 31 décembre de la deuxième année suivant celle du paiement. Cette démarche ne garantit pas l’acceptation de la demande et ne restitue pas la TVA encaissée par le vendeur.
Ne réclamez pas deux restitutions pour corriger une même double perception : identifiez la TVA qui doit rester acquittée et celle dont vous demandez le remboursement.
Pour contester une perception par La Poste, sa procédure officielle de réclamation dirige les particuliers vers le 3631. Demandez le détail avant de discuter le total. Une contestation du prix promis relève aussi du vendeur ; une ligne de frais privés ne se conteste pas comme une règle fiscale.
Retour d’un colis : quels montants réclamer ?
Pour un retour, séparez remboursement commercial, TVA et droit de douane. La FAQ de la DGDDI sur les retours indique que le simple retour ne permet plus l’invalidation ouvrant au remboursement du forfait. Les cas prévus par l’article 116 du code des douanes de l’Union restent distincts. Conservez preuve d’expédition retour, facture, déclaration et quittance, sans compter sur une restitution automatique de tous les postes.
- Pour une vente IOSS, adressez la demande au vendeur ou à la plateforme ayant encaissé la TVA. Les orientations européennes sur les retours IOSS, section 3.1.7 prévoient que le vendeur rembourse la TVA au consommateur dans le cadre du remboursement de la valeur des biens, puis corrige sa déclaration IOSS. Suivez ses instructions de retour et gardez la preuve d’expédition.
- Hors IOSS, la TVA relève du circuit d’importation. L’addendum du 6 octobre, page 2 précise qu’en régime simplifié comme en régime standard, la TVA calculée sur le droit de 3 euros est remboursée lors du retour avec l’ensemble de la TVA payée pour cette importation. Elle ne suit donc pas le sort du droit lui-même. Faites identifier le dossier par le transporteur et, pour demander la restitution de la seule TVA douanière, utilisez la démarche DGDDI ci-dessus avec les preuves du retour et des sommes acquittées. Le simple renvoi du colis ne déclenche pas à lui seul le versement.
SMS douteux : vérifier la demande sur le suivi officiel
Ne payez pas en vous fiant seulement à un SMS. Ouvrez vous-même le site officiel du transporteur et consultez le suivi avec votre référence. La notice de La Poste prévoit justement le paiement depuis le suivi. Une demande reçue par message doit pouvoir être rapprochée du colis attendu et du montant affiché dans ce parcours officiel.
Que demander avant de cliquer sur « payer » ?
Gardez une capture du panier final et faites préciser les points encore flous :
- le pays d’expédition réel et le statut douanier d’un éventuel stock européen ;
- la valeur des marchandises, le transport séparé et la TVA déjà comprise ;
- le circuit IOSS ou hors IOSS, sans confondre TVA prépayée et droits pris en charge ;
- le nombre d’envois prévus, les frais privés possibles et le prix final garanti ;
- la répartition des remboursements si la commande doit être retournée.
S’il manque le détail déclaratif ou l’engagement sur les frais, conservez une réserve plutôt qu’un faux total exact. Le bon comparatif est la somme réellement supportée pour recevoir la commande, avec ses conditions et sa date d’importation. Les six paniers donnent une méthode pour la reconstruire, pas un barème universel.