Gaz, pétrole, électricité : qu'est-ce qui tirera vraiment les investissements ?
Un gaz et un pétrole plus chers rendent l’électrification plus intéressante. Ils ne rendent pas pour autant l’électricité bon marché, ni chaque projet d’énergie propre rentable. Le gaz peut faire monter le prix de gros de l’électricité ; le pétrole change le coût de la conduite ; et les réseaux décident si une nouvelle production peut réellement atteindre une borne de recharge ou un centre de données d’IA. Ces problèmes sont liés, mais ils n’appellent pas les mêmes solutions.
Pour l’Europe, notre jugement central est que la volatilité du prix du gaz restera un risque à intégrer dans tout projet pendant les deux prochains hivers, et qu’une offre supplémentaire pourrait faire baisser les prix plus tard dans la décennie. Pour l’IA, l’accès à une électricité fiable sur un site donné est une contrainte plus convaincante qu’une pénurie mondiale d’électricité. Pour les voitures particulières, des véhicules abordables et une recharge pratique comptent souvent davantage que la capacité de production du pays.
Analyse datée du 29 septembre 2026. Périmètre : l’Europe et la France, avec des comparaisons américaines. Nous distinguons ci-dessous les observations, les prévisions des institutions et nos propres scénarios conditionnels. Les exemples chiffrés sont des hypothèses illustratives, pas des tarifs ni des cotations en vigueur.
En bref
- Qui fixe le prix de gros ? À chaque période, la centrale la plus chère encore nécessaire pour couvrir la demande, souvent une centrale à gaz. Toutes les centrales retenues, nucléaire et renouvelables compris, touchent ce même prix.
- Ménages et industriels ne le paient pas de la même façon. En France, le tarif réglementé lisse les achats sur deux ans et ajoute le réseau et les taxes. Les entreprises achètent au prix du marché, souvent à l’avance, et encaissent les hausses plus vite et plus fort.
- Un gaz cher valorise le solaire, l’éolien, le nucléaire existant et les batteries, mais ne garantit la rentabilité d’aucun projet.
- Voiture électrique : ce qui compte, c’est le prix de la recharge réellement accessible au conducteur, bien plus que la capacité de production du pays.
- IA : l’atout décisif est une date de raccordement crédible et un contrat d’approvisionnement fiable, sur un site précis.
- Gaz : fin septembre 2026, le détroit d’Ormuz reste très perturbé et les stocks européens sont bas. La volatilité est le pronostic le plus sûr.
Pourquoi le gaz peut fixer le prix de l’électricité
Un réseau électrique doit équilibrer en permanence la production et la consommation, car l’électricité se stocke encore mal à grande échelle. Chaque jour, pour chaque période de livraison du lendemain, les producteurs proposent sur la bourse de l’électricité des volumes à un certain prix, et les fournisseurs achètent ce dont leurs clients auront besoin.
Le marché classe alors les offres de la moins chère à la plus chère : c’est l’ordre de mérite (merit order). Il retient d’abord les moyens qui ne coûtent presque rien à faire tourner une fois construits (éolien, solaire), puis le nucléaire, puis les centrales à combustible fossile, jusqu’à couvrir la demande. La dernière offre retenue fixe le prix de cette période, dans cette zone de marché. Et ce prix est versé à tous les producteurs retenus, y compris ceux qui avaient proposé beaucoup moins cher. C’est le système du prix marginal, dit pay-as-clear.
On le résume souvent ainsi : « le prix est fixé par la source la plus chère ». C’est juste, à une nuance près, décisive : il s’agit de la source la plus chère encore nécessaire à ce moment-là. Ce n’est ni le prix le plus élevé jamais payé, ni le coût de la centrale la plus chère d’Europe. Une centrale coûteuse dont on n’a pas besoin ne fixe pas le prix. Quand la demande baisse ou que le vent se lève, la dernière centrale appelée est moins chère, et le prix baisse avec elle.
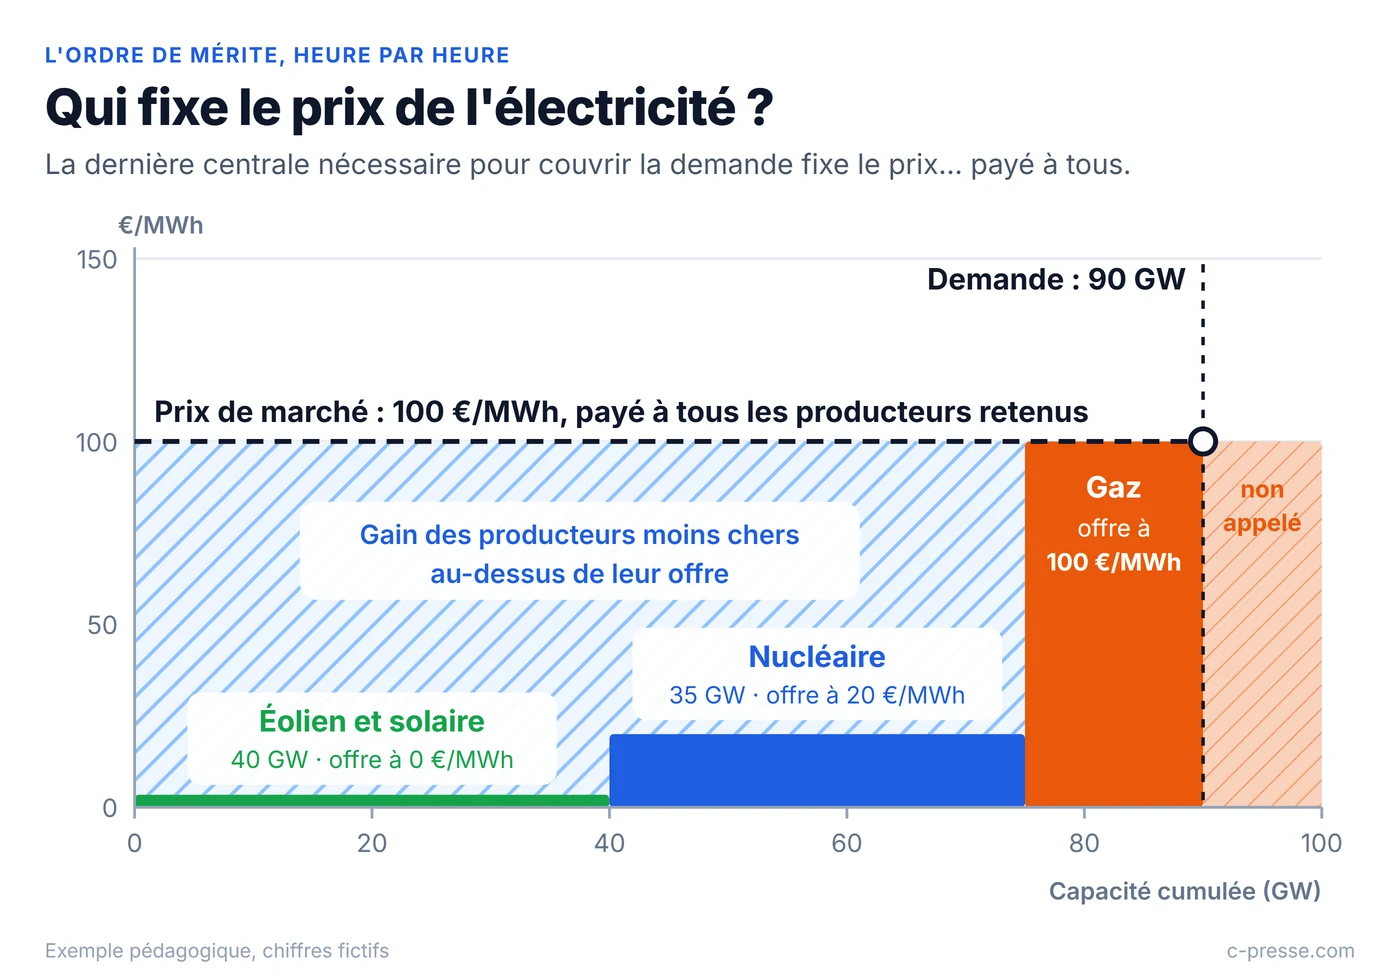
Prenons une heure volontairement simplifiée :
| Offre disponible | Prix de l’offre | Capacité cumulée |
|---|---|---|
| Éolien et solaire : 40 GW | 0 €/MWh | 40 GW |
| Nucléaire et autres moyens à faible coût variable : 35 GW | 20 €/MWh | 75 GW |
| Gaz : 25 GW | 100 €/MWh | 100 GW |
Avec 90 GW de demande, il faut 15 GW de gaz : le prix s’établit à 100 €/MWh, et c’est aussi ce que touchent l’éolien, le solaire et le nucléaire retenus. Avec 70 GW de demande, le bloc à 20 €/MWh suffit : le prix tombe à 20 €/MWh. Si la demande reste à 90 GW mais que les offres gazières passent à 140 €/MWh, le prix devient 140 €/MWh. Ce sont des hypothèses pédagogiques, pas des offres représentatives ni une prévision de production : les marchés réels intègrent les limites du réseau, les importations, le stockage et des offres complexes.
Pourquoi ce système ? Parce qu’il fait tourner en priorité les centrales les moins chères, et que l’alternative ne ferait pas forcément baisser les prix. La Commission européenne défend ce modèle pour son efficacité et sa transparence. Elle explique que si chacun était payé au prix de sa propre offre (pay-as-bid), les producteurs, renouvelables compris, ne proposeraient plus leur coût de production : ils proposeraient le prix auquel ils s’attendent à ce que le marché s’établisse. Les offres changeraient, pas forcément la facture (Commission européenne : organisation du marché de l’électricité).
Le revers : quand le gaz fixe le prix, les producteurs moins chers encaissent l’écart entre ce prix et leur propre coût. Cette rente dite inframarginale sert en temps normal à rembourser leurs investissements. Mais quand le gaz flambe, elle devient énorme : en 2022, l’Union européenne a temporairement plafonné les revenus de ces producteurs inframarginaux (renouvelables, nucléaire, lignite) (ACER-CEER : rapport 2023 sur les marchés de détail et la protection des consommateurs). C’est aussi pour cela que l’UE pousse désormais les contrats de long terme, qui découplent en partie les factures du prix du gaz (voir plus bas).
Voilà comment le gaz peut ne produire qu’une minorité de l’électricité et peser pourtant sur son prix pendant de nombreuses heures. Cela explique aussi pourquoi ajouter du solaire peut faire baisser le prix de midi sans supprimer l’exposition au gaz un soir d’hiver. Les interconnexions propagent ces effets de prix d’un pays à l’autre, mais la congestion des lignes peut séparer les prix de marchés voisins. C’est pourquoi la France, dont l’électricité est très majoritairement bas carbone, n’échappe pas entièrement au prix du gaz.
Une hausse de 10 € du gaz peut ajouter environ 18 € au MWh produit au gaz
Pour une centrale à gaz, un calcul simplifié du coût variable donne :
Coût de l’électricité = prix du gaz ÷ rendement + coût du carbone par MWh électrique + coûts variables d’exploitation.
Prenons un rendement de 55 %, des émissions de 0,36 tonne de CO₂ par MWh électrique, un quota carbone à 70 € la tonne et 4 €/MWh d’autres coûts variables. Avec un gaz à 30 € le MWh thermique, on obtient environ 84 €/MWh d’électricité. Avec un gaz à 60 €, environ 138 €/MWh.
L’écart vaut 30 € ÷ 0,55 = 54,55 €/MWh, soit 5,45 centimes par kWh. Une hausse de 10 € du gaz ajoute à elle seule 18,18 €/MWh. Ces calculs sont les nôtres, à hypothèses fixes ; ils excluent les coûts de démarrage, la vente de chaleur, les contraintes techniques des centrales et les variations du prix du carbone. La conversion sous-jacente est essentielle : on achète plus d’énergie sous forme de gaz qu’on ne vend d’électricité. Les régulateurs européens le résument ainsi : avec un rendement d’environ 50 %, chaque MWh d’électricité vendu doit couvrir le coût de deux MWh de gaz, et ce sont souvent ces centrales qui fixent le prix marginal (ACER-CEER : rapport 2023, note 59).
Il s’agit d’une sensibilité pour une centrale à gaz, pas d’une prévision selon laquelle chaque facture augmenterait de 5,45 centimes. Encore faut-il que le gaz fixe le prix de marché concerné, et que le fournisseur soit réellement exposé à ce prix. C’est tout l’objet de la partie suivante.
Particuliers et industriels : le même marché, pas la même facture
Le prix de gros est une matière première. Presque personne ne paie directement le prix du jour : ce qui change d’un client à l’autre, c’est quand et comment ce prix atteint la facture, et ce qui s’y ajoute.
On appelle d’ailleurs souvent « plafond » trois choses différentes : un tarif de détail réglementé, une protection temporaire des consommateurs par l’État, et une limite de prix sur les marchés de gros. Aucune ne rend gratuits le combustible, l’entretien du réseau ou les nouvelles infrastructures. Si l’État protège les consommateurs d’une hausse, quelqu’un paie quand même la différence : par des subventions, des obligations imposées aux fournisseurs ou des rattrapages ultérieurs.
Les ménages : un prix lissé, alourdi par le réseau et les taxes
En France, les ménages, comme les très petites entreprises (moins de 10 salariés et au plus 2 millions d’euros de chiffre d’affaires ou de bilan), peuvent choisir le tarif réglementé de vente, le « tarif bleu » (Médiateur national de l’énergie). Proposé par la Commission de régulation de l’énergie (CRE), il additionne trois briques : l’approvisionnement en électricité, les coûts de réseau (le TURPE) et les taxes (accise, CTA et TVA). L’accise pèse à elle seule 30,85 €/MWh depuis le 1er février 2026, soit environ 3 centimes par kWh.
Surtout, la part achetée sur le marché est lissée sur deux ans (CRE : construction du tarif réglementé, janvier 2026). Ce lissage retarde les hausses comme les baisses : la facture d’aujourd’hui ne reproduit pas le marché au comptant d’aujourd’hui. Un pic du gaz n’atteint donc le tarif bleu que progressivement, et dilué par le réseau et les taxes, qui ne dépendent pas du prix du gaz. Les offres de marché, elles, fixent souvent le prix pour une durée donnée ou l’indexent sur le tarif réglementé.
Quand la hausse devient trop brutale, l’État peut aller plus loin : pendant la crise, le bouclier tarifaire a limité la hausse du tarif réglementé à 4 % TTC en février 2022, puis à 15 % en février 2023 (ministère de la Transition écologique : bouclier tarifaire). La différence n’a pas disparu pour autant : elle a été financée autrement.
Les entreprises : le prix de marché, plus vite et plus fort
Au-delà de ces très petites entreprises, pas de tarif réglementé : les entreprises signent des contrats de marché. Elles peuvent acheter leur électricité à l’avance, sur un à quatre ans, sur les marchés à terme, directement ou via leur fournisseur, ou accepter un prix indexé en tout ou partie sur le marché au comptant. La CRE soulignait en 2025 que les entreprises pouvaient ainsi garantir leur prix pour les trois ou quatre années suivantes (CRE : communiqué du 30 avril 2025).
Pour elles, l’énergie pèse bien plus lourd dans la facture. Un gros site industriel, raccordé en haute tension et qui récupère la TVA, paie proportionnellement beaucoup moins de réseau et de taxes qu’un ménage ; les sites électro-intensifs (plus de 10 GWh par an) peuvent même obtenir jusqu’à 81 % de réduction sur leur tarif de réseau (DREAL Nouvelle-Aquitaine : réduction du TURPE). Résultat : une hausse du prix de gros se retrouve presque entière dans leur coût, au moment où elles renouvellent leur contrat, sans lissage. En 2022-2023, les entreprises qui renouvelaient au plus mauvais moment ont subi la flambée de plein fouet ; pour celles qui n’avaient pas droit au bouclier tarifaire, l’État a créé en 2023 un « amortisseur électricité ».
Le gaz frappe aussi l’industrie directement, comme combustible ou comme matière première. C’est le cas des engrais azotés (ammoniac, urée) : l’Agence internationale de l’énergie (AIE) note que la flambée du gaz pèse sur leur production en Europe et en Asie (AIE : Gas Market Report, Q3-2026).
Se protéger : contrats longs et nouveaux mécanismes
Depuis le 1er janvier 2026, un amortisseur a disparu : l’accès régulé à l’électricité nucléaire historique (ARENH), qui permettait depuis 2011 à tous les consommateurs, quel que soit leur fournisseur, de bénéficier d’une partie de la production nucléaire d’EDF à 42 €/MWh. Les prix de gros deviennent la référence de la part approvisionnement des factures. Le « versement nucléaire universel » qui lui succède ne joue qu’en cas de forte hausse : si les revenus nucléaires d’EDF dépassent certains seuils, l’État en prélève 50 %, puis 90 % au-delà d’un second seuil, et reverse intégralement ces sommes aux consommateurs (CRE : communiqué du 30 avril 2025).
Les contrats d’achat d’électricité de long terme (PPA) et les contrats pour différence bidirectionnels peuvent réduire l’exposition aux prix de court terme. Dans un contrat pour différence bidirectionnel simplifié, le producteur reçoit un complément quand le prix de référence est inférieur au niveau convenu, et reverse la différence quand il est supérieur. Le détail du volume, du prix de référence et du règlement compte toujours (Commission européenne : questions-réponses sur la réforme du marché de l’électricité). En France, EDF signe aussi avec de grands industriels des contrats d’allocation de production nucléaire (CAPN) : en échange d’un partage des coûts et des risques d’une quote-part du parc, l’industriel obtient une électricité à un prix plus prévisible, sur 18 ans pour ArcelorMittal, qui a signé début 2026. EDF comptait alors 19 contrats de long terme, dont 12 CAPN, pour environ 19 TWh par an (SFEN, janvier 2026).
Pour un ménage comme pour une usine, demandez-vous ce que le contrat fixe réellement : la part énergie, le prix unitaire complet, l’abonnement, ou seulement une période avant renouvellement. Pour un énergéticien, distinguez ses métiers. Un producteur non couvert, un fournisseur à prix fixe qui s’approvisionne sur le marché de gros et un gestionnaire de réseau régulé ont des expositions très différentes : un prix élevé de l’électricité peut profiter au premier, pénaliser le second et en dire peu sur le rendement autorisé du troisième.
Quels investissements profitent d’un gaz cher ?
La question utile n’est pas « quelle technologie gagne ? », mais quels flux de trésorerie changent, pour combien de temps, et qui porte le risque ? Voici notre lecture économique de ces expositions.
| Investissement | Effet d’un gaz plus cher | Ce qui peut empêcher le projet d’être rentable |
|---|---|---|
| Solaire et éolien | La production au gaz évitée prend de la valeur ; la production non couverte peut gagner davantage aux heures où le gaz fixe le prix | Prix bas quand la production abonde, écrêtement, retards de raccordement et coût du financement |
| Batteries | Des écarts plus grands entre heures bon marché et heures chères peuvent améliorer les occasions d’arbitrage | Des prix moyens élevés ne garantissent pas à eux seuls un écart utile ; pertes, usure et concurrence d’autres batteries comptent |
| Nucléaire existant | La production disponible vaut plus quand elle remplace une production fossile chère | Arrêts, maintenance, exigences de sûreté et contrats qui limitent l’exposition au prix |
| Nouveau nucléaire | La perspective durable d’une électricité fossile chère peut renforcer l’intérêt de long terme | Durée de construction, dépassements, financement et visibilité sur les revenus futurs |
| Réseaux | Raccorder une offre moins chère et une demande flexible peut faire économiser davantage à l’ensemble du système | Permis, équipements, répartition des coûts et feu vert du régulateur |
| Voitures électriques | Bénéfice indirect seulement, si le prix de l’électricité reste favorable face à l’essence ou au gazole | Une recharge chère peut effacer l’économie, même quand le pétrole est cher |
Solaire : le prix de midi compte plus que la moyenne annuelle
Une centrale solaire touche le prix en vigueur au moment où elle produit. Si beaucoup de centrales produisent en même temps, leur production peut faire baisser ces mêmes prix. Son prix de vente moyen pondéré par sa production, son « prix capté », peut donc baisser alors même que l’électricité du soir reste chère. L’AIE observe que les prix négatifs se multiplient : en 2025, ils ont concerné environ 6 % des heures en France, en Allemagne, aux Pays-Bas et en Espagne, contre 3 à 5 % en 2024 (AIE : Electricity 2026, prix). Elle relève aussi que l’écrêtement de la production solaire et éolienne progresse avec leur essor (AIE : Renewables 2025, électricité renouvelable).
Pour une installation en toiture, la valeur dépend de l’autoconsommation, du tarif réellement évité et de la rémunération de l’électricité injectée sur le réseau. À titre d’illustration, 3 000 kWh consommés sur place font économiser 750 € avec un prix variable évité de 0,25 €/kWh, contre 540 € à 0,18 €/kWh. Ces 210 € d’écart peuvent changer sensiblement le temps de retour sur investissement ; aucun des deux calculs ne supprime l’abonnement. Une batterie peut augmenter l’autoconsommation, mais elle doit rembourser son propre coût et ses pertes.
Nucléaire : distinguer l’électricité déjà disponible de la promesse d’en livrer
Un réacteur existant, une prolongation de durée de vie et un nouveau réacteur sont trois investissements différents. Le nouveau nucléaire peut apporter une production bas carbone pilotable et précieuse, mais un pic passager du gaz ne règle ni ses risques de construction ni ceux de son financement. L’étude de l’AIE sur le nucléaire insiste sur les risques liés aux politiques publiques, à la construction et au financement, et sur la nécessité de planifier la main-d’œuvre et les chaînes d’approvisionnement (AIE : The Path to a New Era for Nuclear Energy, janvier 2025).
Pour un campus d’IA qui cherche de l’électricité dans les prochaines années, un futur réacteur n’aide que si sa date de mise en service correspond à ses besoins. Acheter par contrat la production d’un réacteur existant peut sécuriser l’approvisionnement d’un acheteur sans ajouter immédiatement de production au système. Nouveaux projets, redémarrages, hausses de puissance et prolongations doivent chacun être évalués selon leurs propres hypothèses de livraison.
Réseaux : une forte valeur collective ne garantit pas un bon rendement pour l’investisseur
Une nouvelle ligne peut relier une production bon marché à une région où l’électricité est chère. Un réseau de distribution renforcé peut desservir un dépôt de recharge. Mais les économies qui en résultent se répartissent entre les utilisateurs : un développeur ne peut pas forcément en capter tout le bénéfice par les prix de marché. La rémunération régulée, les conventions de raccordement et la question de savoir qui paie les renforcements sont décisives.
Le rapport Electricity 2026 de l’AIE recense plus de 2 500 GW de projets renouvelables, de stockage et de gros consommateurs bloqués dans les files d’attente de raccordement à travers le monde. Il estime que l’investissement annuel dans les réseaux, d’environ 400 milliards de dollars aujourd’hui, doit augmenter d’environ 50 % d’ici à 2030 pour suivre la demande. Une capacité en file d’attente n’est pas une prévision : tous ces projets ne verront pas le jour (AIE : Electricity 2026, réseaux).
Une énergie chère peut aussi renchérir la construction. Un projet n’y gagne que si la hausse des revenus attendus ou des coûts évités dépasse celle des coûts d’équipement, de main-d’œuvre et de financement. Un choc énergétique qui fait monter les taux d’intérêt pénalise particulièrement les investissements dont les coûts arrivent au début et les économies sur plusieurs décennies.
Le pétrole change plus directement l’équation des transports
Le pétrole et le gaz naturel sont deux marchés différents. L’essence et le gazole sont tirés du pétrole ; le gaz est un intrant important de la production d’électricité. Les deux peuvent monter ensemble après un choc d’offre commun, mais pas selon un rapport fixe. Le gaz reste contraint par les gazoducs, la liquéfaction, le transport maritime et les terminaux d’importation ; les contrats de gaz naturel liquéfié (GNL) indexés sur le pétrole créent un autre lien entre les deux (EIA : les marchés du gaz restent plus régionaux que celui du pétrole, 2020).
Notre lecture : un pétrole plus cher encourage surtout, et directement, les véhicules sobres, les voitures électriques, le train et la réduction des déplacements. L’incitation pour le solaire, le nucléaire ou les réseaux électriques est plus indirecte : elle passe par l’électrification, certains liens contractuels entre combustibles et des politiques de sécurité énergétique plus larges. Dans les systèmes qui dépendent de centrales au fioul, l’effet direct sur l’électricité est plus important.
Une hausse de 20 % du brut ne se traduit pas non plus forcément par 20 % de plus à la pompe : marges de raffinage, fiscalité, taux de change et distribution s’intercalent. Un choc conjoint sur le pétrole et le gaz peut renchérir à la fois le plein et la recharge ; pour l’acheteur d’une voiture électrique, c’est leur coût relatif qui compte.
Un exemple chiffré pour la voiture électrique
Supposons une voiture à essence qui consomme 6 litres aux 100 km et une voiture électrique qui achète 18 kWh aux 100 km à la borne, pertes de recharge comprises. Les consommations restent constantes. Ce sont des scénarios, pas des moyennes nationales.
| Scénario | Prix de l’essence | Prix de l’électricité | Essence aux 100 km | Électrique aux 100 km | Économie de l’électrique |
|---|---|---|---|---|---|
| Exemple de départ | 1,80 €/litre | 0,25 €/kWh | 10,80 € | 4,50 € | 6,30 € |
| Le pétrole monte, la recharge ne bouge pas | 2,20 €/litre | 0,25 €/kWh | 13,20 € | 4,50 € | 8,70 € |
| Le pétrole et la recharge montent | 2,20 €/litre | 0,40 €/kWh | 13,20 € | 7,20 € | 6,00 € |
| Recharge publique chère | 2,20 €/litre | 0,75 €/kWh | 13,20 € | 13,50 € | −0,30 € |
Le prix de recharge à partir duquel l’électrique ne fait plus économiser sur l’énergie vaut litres aux 100 km × prix de l’essence ÷ kWh aux 100 km. Avec ces hypothèses, il est de 0,60 €/kWh avec une essence à 1,80 €, et d’environ 0,73 €/kWh à 2,20 €. Il faudrait y ajouter d’éventuels frais de session, de stationnement ou d’abonnement.
À 15 000 km par an, l’exemple de départ fait économiser 945 € d’énergie ; la seule hausse du pétrole porte ce montant à 1 305 €. Un surcoût d’achat supposé de 5 000 € serait remboursé par les seules économies d’énergie en 5,3 ans environ dans le premier cas, en 3,8 ans dans le second. Ce calcul exclut volontairement le financement, la décote, l’assurance, l’entretien, les aides et l’installation d’une borne : l’économie de carburant n’est pas le coût total de possession. L’AIE distingue elle aussi l’accès à la recharge et son prix : selon elle, la recharge rapide publique peut coûter jusqu’à 240 % de plus que l’électricité résidentielle, au point qu’une voiture électrique rechargée uniquement de cette façon reviendrait plus cher à l’usage qu’une voiture à essence (AIE : Global EV Outlook 2026, recharge).
L’électricité est-elle vraiment le goulot d’étranglement des transports ?
Il faut séparer l’énergie de la puissance. L’énergie est la quantité consommée sur une durée, en kWh ou en TWh. La puissance est le débit à un instant donné, en kW ou en GW. Un GW qui tourne en continu pendant un an consomme 8,76 TWh.
À titre d’illustration, un million de voitures électriques roulant chacune 12 000 km par an et achetant 18 kWh aux 100 km ont besoin de 2,16 TWh par an. Cela ne représente en moyenne qu’environ 247 MW. Mais si ce million de voitures se branchait au même moment sur des bornes de 7 kW, il appellerait 7 GW. Cette comparaison extrême n’est pas une prévision : elle montre pourquoi les horaires de recharge et les équipements locaux peuvent compter davantage que le total annuel.
Une recharge étalée sur les heures où le réseau a de la marge peut utiliser des capacités inemployées. Une aire de recharge d’autoroute ou un dépôt de camions crée un besoin de raccordement bien plus concentré. Certains conducteurs n’ont pas non plus de place de stationnement privée : l’électricité domestique bon marché ne leur est pas accessible. Pour les poids lourds, l’aviation et le transport maritime, les cycles d’utilisation, la charge utile et les besoins de stockage d’énergie ajoutent des contraintes qu’un calcul sur la voiture particulière ne peut pas résoudre.
La France est un contre-exemple utile au récit d’une pénurie d’électricité généralisée. RTE fait état de 547,5 TWh de production en 2025, à plus de 95 % bas carbone, et d’un solde exportateur record de 92,3 TWh. Cela plaide pour une occasion d’électrifier, pas pour l’idée que chaque poste électrique aurait de la marge ou que l’approvisionnement serait garanti à chaque pointe hivernale. Les exportations servent aussi les systèmes voisins (RTE : Bilan électrique 2025).
Pourquoi l’IA durcit la contrainte locale
Dans sa projection actualisée de 2026, l’AIE estime la consommation d’électricité de l’ensemble des centres de données à environ 950 TWh en 2030, contre 485 TWh en 2025, soit environ 3 % de la demande mondiale d’électricité à cet horizon. Ce chiffre inclut l’informatique hors IA : il ne faut pas le présenter comme la consommation de la seule IA. L’agence pointe aussi des goulets d’étranglement du côté des puces, des capitaux et des équipements énergétiques : l’électricité n’est donc pas la seule limite possible (AIE : Key Questions on Energy and AI, 2026).
Un grand campus concentre la demande en un seul lieu. Exemple transparent : une charge moyenne de 1 GW pour l’ensemble du site, refroidissement et autres besoins compris, consomme 8,76 TWh par an. Si ce 1 GW ne désigne que les équipements informatiques, avec un indicateur d’efficacité énergétique (PUE) supposé de 1,2, la demande du site atteint 1,2 GW et 10,51 TWh par an. Capacité de raccordement annoncée, consommation moyenne réelle et capacité des serveurs ne sont pas interchangeables.
Acheter assez de production solaire sur l’année ne garantit pas un approvisionnement correspondant chaque nuit. Un approvisionnement fiable suppose que production, accès au réseau, équilibrage et secours fonctionnent ensemble. Pour donner un ordre de grandeur, une batterie de 1 GW / 4 GWh alimente une charge de 1 GW pendant quatre heures au maximum, avant pertes et réserves d’exploitation : ce n’est pas, à elle seule, une réponse à un déficit de plusieurs jours.
À notre avis, l’avantage concurrentiel tient donc à une date de mise sous tension crédible, un raccordement réalisable et un contrat d’approvisionnement fiable. Une partie de l’entraînement des modèles peut se déplacer dans le temps ou dans l’espace ; les services sensibles à la latence ont moins de liberté. Les exploitants doivent établir la flexibilité qu’ils peuvent réellement offrir, plutôt que de supposer que tout calcul peut s’arrêter dès que l’électricité se fait rare.
Une production au gaz sur site peut contourner certains délais de raccordement, mais elle ajoute une exposition au combustible et exige quand même des équipements, des permis et une livraison de gaz fiable. L’AIE prévient que la pénurie de turbines à gaz peut annuler l’avantage de rapidité qu’on lui prête (AIE : Key Questions on Energy and AI, 2026).
L’IA ne fait pas forcément monter la facture de tous les autres. Tout dépend des capacités disponibles, des nouveaux investissements et de qui les paie. Notre jugement : les gros consommateurs devraient prendre des engagements de consommation crédibles et contribuer aux infrastructures supplémentaires dont ils ont besoin ; des demandes de raccordement spéculatives ne devraient pas laisser les ménages payer des équipements inutilisés.
Le gaz va-t-il rester cher ? Des scénarios, pas un prix cible
Il faut d’abord préciser où, par rapport à quand, et pour quelle période de livraison. Le TTF européen, le GNL asiatique et le Henry Hub américain ne forment pas un prix unique. Ici, des « prix durablement élevés » désignent une pression soutenue par rapport à la situation européenne de 2025, et non un retour de toutes les régions aux extrêmes de 2022.
Le rapport de l’AIE de juillet 2026 décrit une perturbation majeure des livraisons de GNL du Golfe, le détroit d’Ormuz étant de fait fermé depuis la fin février, et un soulagement retardé malgré les nouvelles capacités. Il fait état d’une moyenne du TTF au deuxième trimestre proche de 16 dollars par MMBtu, 32 % au-dessus de l’année précédente. C’est une moyenne trimestrielle passée, pas un cours du 29 septembre. Sa prévision supposait une réouverture d’Ormuz au troisième trimestre : cette hypothèse ne devait pas être confondue avec un fait observé (AIE : Gas Market Report, Q3-2026).
De fait, elle ne s’est pas vérifiée. L’accord intérimaire conclu mi-juin entre Washington et Téhéran n’a pas tenu : après de nouvelles frappes américaines, l’Iran a refermé le détroit à la mi-juillet (Al Jazeera, 12 juillet 2026). Le 1er septembre, le TTF a touché 74 €/MWh, au plus haut depuis janvier 2023 (franceinfo, 1er septembre 2026). Le Qatar n’a exporté que 18 cargaisons de GNL pendant les six premiers mois de la guerre, contre 509 un an plus tôt ; en septembre, plusieurs méthaniers liés au Qatar ont de nouveau franchi Ormuz, après un mois d’août sans passage visible (Euronews, 29 septembre 2026). QatarEnergy a encore prolongé ses cas de force majeure : son client italien Edison ne recevra pas de cargaison avant début décembre (The National, 28 septembre 2026). Et le 29 septembre, les stockages de gaz de l’Union européenne n’étaient remplis qu’à 71 %, à 58 % en Allemagne, un niveau faible pour la saison (GIE : AGSI).
Recoupement plus récent : les perspectives de l’Agence américaine d’information sur l’énergie (EIA) du 9 septembre 2026, dont les données d’entrée ont été arrêtées le 3 septembre. Elle prévoit un Brent autour de 90 dollars le baril au second semestre 2026, qui reculerait à 74 dollars en moyenne en 2027, à condition que l’offre se rétablisse. Elle prévoit un Henry Hub américain à 3,43 dollars par MMBtu en moyenne en 2026 et 3,28 dollars en 2027. Ce sont des prévisions aux bases régionales et temporelles différentes, pas des cotations comparables entre elles, et pas une prévision pour le gaz européen (EIA : Short-Term Energy Outlook de septembre 2026, p. 2-3).
Nos scénarios ci-dessous sont des jugements analytiques qualitatifs, ni des scénarios de l’AIE, ni des probabilités calibrées statistiquement.
| Scénario | Conditions | Conséquences en 2026-2028 | Conséquences vers 2030 |
|---|---|---|---|
| Central : normalisation progressive et inégale | L’offre se rétablit, le nouveau GNL arrive, pas de nouvelle interruption durable | Le gaz européen reste exposé aux pics hivernaux ; pas de baisse linéaire fiable | L’offre supplémentaire et l’électrification peuvent réduire la pression, mais les contraintes locales des réseaux électriques persistent |
| Tension durable sur l’offre | Les réparations ou la reprise du transport maritime déçoivent ; le froid ou une faible production hydraulique ajoutent de la demande | Le gaz et l’électricité sensible au gaz restent chers ; les substitutions de combustibles et la destruction de demande s’accentuent | Incitation plus forte à diversifier, mais les coûts de financement et de construction peuvent retarder la réponse |
| Détente plus rapide | Hiver doux, demande faible, retour réussi de l’offre et forte production bas carbone | Les prix du gaz baissent plus vite ; moins d’heures où le gaz fixe un prix élevé | L’électrification garde un intérêt d’efficacité, mais la production vendue au prix du marché doit survivre à des prix de vente plus bas |
À court terme, les faits de septembre placent l’hiver 2026-2027 plus près de la deuxième ligne que de la première. Sur l’ensemble de la période, le scénario central reste à nos yeux le plus probable, à condition que les livraisons du Golfe reprennent en 2027.
Notre prévision est plus assurée sur la volatilité récurrente et la rareté des raccordements locaux que sur un prix du gaz durablement élevé. Pour l’Europe, les projets doivent rester viables à la fois pendant un hiver tendu et pendant une période ultérieure de gaz moins cher. Pour les États-Unis, il ne faut pas importer tel quel le récit européen sur le prix du GNL. Pour 2028-2030, une détente est plausible, mais elle dépendra de l’offre et de la demande effectivement livrées, pas des seules capacités annoncées.
Pour réviser ce jugement, il faut surveiller les livraisons réelles de GNL et les mises en service, le niveau des stocks par rapport aux normes saisonnières, la météo de l’hiver, la demande asiatique de GNL, la disponibilité du nucléaire et de l’hydraulique, et les prix du TTF sur les différentes années de livraison. Les prix à terme sont des signaux de marché utiles, pas des garanties. L’offre de gaz naturel, le stockage, les échanges et la météo pèsent tous sur l’équilibre (EIA : ce qui influence les prix du gaz naturel).
À quoi ressemble une décision d’investissement résiliente
Pour un projet solaire ou nucléaire, testez les prix de vente réellement obtenus et les coûts de financement dans un scénario de gaz cher comme de gaz bon marché. Pour le stockage, testez l’écart entre prix d’achat et prix de revente, après pertes. Pour une voiture électrique, partez des solutions de recharge réellement accessibles au conducteur. Pour un renforcement de réseau, établissez ce qu’il permet, à quelle date, et comment son coût est récupéré.
Les nouvelles lignes ne sont qu’une partie de la réponse. L’étude de l’AIE sur la modernisation des réseaux, publiée en septembre 2026, met en avant une meilleure utilisation des réseaux existants grâce aux capacités dynamiques des lignes et des transformateurs, à la reconfiguration du réseau et au pilotage des flux de puissance. Leur intérêt dépend de chaque site ; ces outils complètent les renforcements plutôt qu’ils ne suppriment toute limite physique (AIE : Modernising Grids in the Age of Electricity).
Pour un projet d’IA, examinez la date de mise sous tension promise d’aussi près que les performances de calcul promises. Un contrat de production, une commande d’équipement et un raccordement achevé sont des étapes différentes. Des calculs plus efficaces réduisent l’énergie consommée par tâche, mais le total dépend aussi du nombre de tâches demandées et de leur exigence croissante.
La conclusion la plus solide est donc pratique : des énergies fossiles chères augmentent la valeur de l’électrification, mais c’est la fiabilité des livraisons qui en fixe le rythme. Les prochains investissements réussis devront réunir une production abordable, un financement viable, une demande flexible et des raccordements livrés à temps. Parier sur un gaz durablement cher est une base plus fragile qu’un projet qui reste utile quand le gaz redevient bon marché.
Méthode : recherche documentaire à partir des publications primaires de l’AIE, de l’EIA, de la Commission européenne, de l’ACER, de la CRE, de RTE et de GIE, consultées les 29 et 30 septembre 2026, et de médias identifiés dans le texte pour l’actualité récente (Ormuz, cours du gaz, contrats nucléaires). Les sources liées étayent les observations rapportées et les prévisions des institutions. Les exemples chiffrés et les trois scénarios sont nos propres calculs et notre interprétation ; nous ne revendiquons ni estimation économétrique de causalité, ni suivi des cours en temps réel. Ces prévisions sont à revoir à mesure qu’évoluent l’offre, la météo et la réalisation des projets. Les pages en ligne des sources peuvent être mises à jour ; les dates et périodes indiquées ci-dessus identifient les éditions utilisées.